
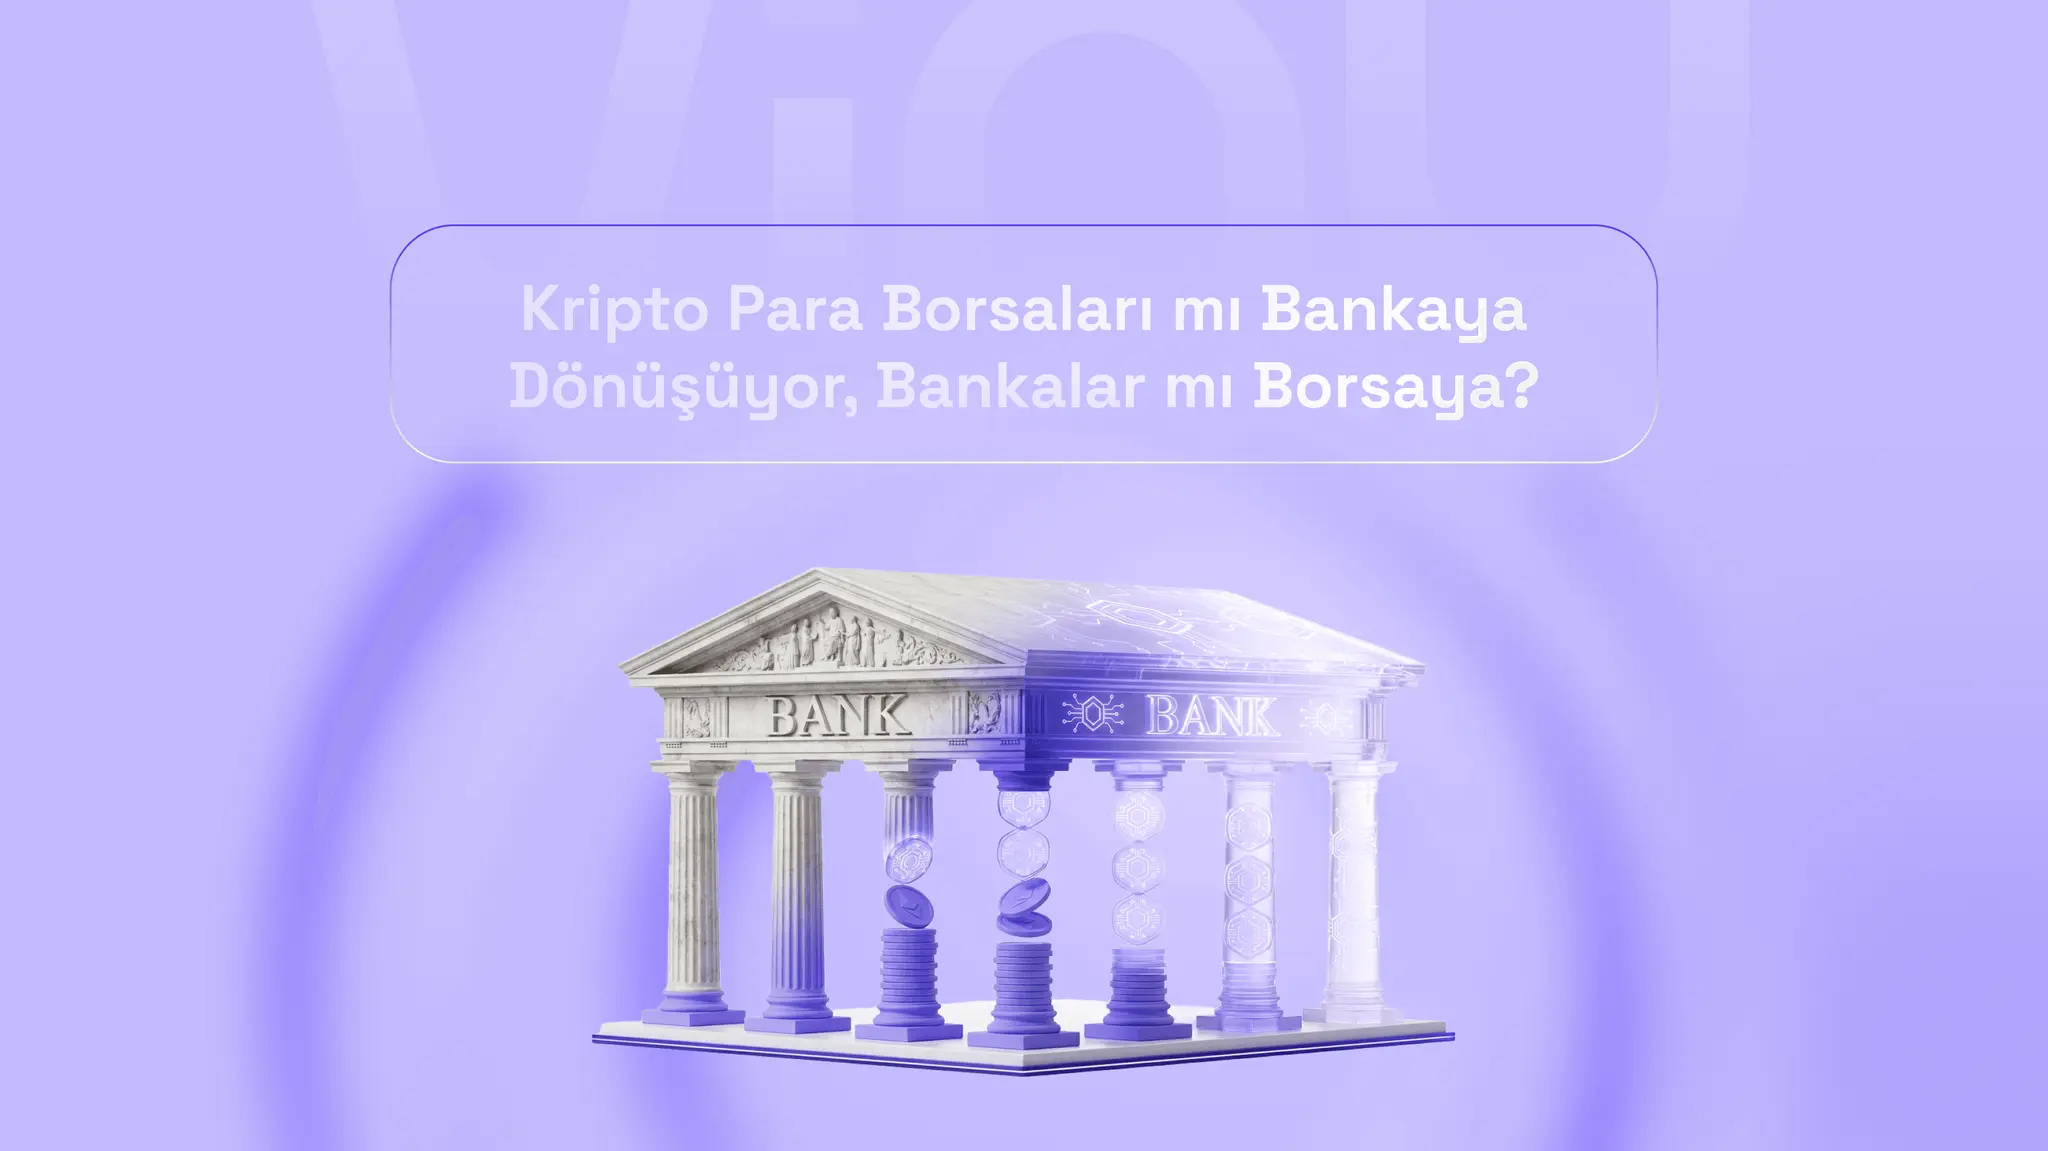
Bankalar ile kripto para borsaları arasındaki sınırı yalnızca sundukları ürünlere bakarak tanımlamak giderek zorlaşıyor.
Bankalar dijital varlık saklama, müşteri talimatıyla kripto varlık işlemleri, stablecoin hizmetleri, tokenlaştırma ve blok zinciri tabanlı mutabakat alanlarına genişliyor. Kripto para borsaları ise aynı dönemde saklama, itibari para bağlantıları, ödeme sistemleri, hazine kontrolleri, kurumsal işlem altyapısı ve uyum süreçlerini güçlendiriyor.
Dışarıdan bakıldığında bu değişim, borsaların bankaya; bankaların ise borsaya dönüştüğü izlenimini verebilir.
Gerçekte ise daha farklı bir dönüşüm yaşanıyor: Kurumların kendileri farklı kalırken, altlarında çalışan finansal teknoloji altyapıları birbirine yaklaşıyor.
Bankalar, fintech şirketleri ve kripto para borsaları açısından temel soru artık; işlem, saklama, cüzdan, likidite, ödeme, uyum ve blok zinciri mutabakatını güvenli ve modüler bir yapıda kimin bir araya getirebileceği.
Vinu Digital de teknoloji yaklaşımını bu ihtiyacın etrafında şekillendiriyor; kripto para borsası yazılımı, saklama, cüzdan sistemleri, blok zinciri servisleri ve bulut mimarisini kurumların kendi operasyon modellerine göre birlikte çalışabilecek şekilde konumlandırıyor.
Kripto Para Borsaları Bankaya mı Dönüşüyor?
Tam olarak değil. Borsalar finans kuruluşlarıyla ilişkilendirilen daha fazla hizmet sunuyor ancak bu durum onları doğrudan ticari bankaya dönüştürmüyor.
Bankalar; mevduat, ödeme, kredi, düzenlenmiş bilanço yapısı ve kapsamlı ihtiyati düzenlemeler etrafında faaliyet gösterir. Kripto para borsaları ise temelde dijital varlık piyasalarına hizmet vermek üzere ortaya çıktı.
Geleneksel borsa altyapısı ağırlıklı olarak emir eşleştirme, likidite, cüzdan yönetimi ve blok zinciri mutabakatına odaklanıyordu. Kurumsal kullanım arttıkça bu yapıya yeni gereksinimler eklendi:
- müşteri varlıklarının ayrıştırılması,
- kurumsal saklama,
- hazine kontrolleri,
- piyasa gözetimi,
- otomatik mutabakat,
- düzenleyici raporlama,
- gelişmiş yetkilendirme,
- yüksek erişilebilirlik ve güvenlik.
Bunlar artık yalnızca bir alım satım uygulamasının özellikleri değil, finansal piyasa altyapısının parçaları.
Vinu Digital’in borsa yazılımına yaklaşımı da bu nedenle yalnızca matching engine üzerine kurulmuyor. İşlem altyapısının saklama, cüzdan yönetimi, likidite, güvenlik, raporlama ve operasyonel kontrollerle birlikte çalışması, kurumsal ölçekte giderek daha kritik hale geliyor.
Borsalar bankaya dönüşmeyebilir; ancak teknolojilerinin finans kuruluşlarından beklenen standartlara yaklaşması gerekiyor.
Bankalar Kripto Para Borsasına mı Dönüşüyor?
Bankalar aynı altyapıya farklı bir noktadan yaklaşıyor.
Bankaların halihazırda müşteri ilişkileri, itibari para ödeme altyapısı, uyum organizasyonları, risk yönetimi ve kurumsal güven gibi güçlü tarafları bulunuyor. Eksik olan unsur ise çoğu zaman blok zincirine özgü teknoloji katmanıydı.
Bu fark giderek azalıyor.
Bankalar; dijital varlık saklama, müşteri talimatıyla işlem gerçekleştirme, stablecoin ile ilişkili hizmetler ve dağıtık defter altyapıları gibi alanlarda daha aktif hale geliyor.
Ancak bir bankanın dijital varlık hizmeti sunabilmesi için kendi halka açık kripto para borsasını kurması gerekmiyor.
Örneğin sistem şu şekilde çalışabilir:
Müşteri → Banka Arayüzü → Uyum Kontrolü → Emir Yönlendirme → Harici Likidite → Saklama → Raporlama
Müşteri ilişkisi bankada kalırken emirler borsalara, piyasa yapıcılara veya diğer likidite sağlayıcılarına yönlendirilebilir.
Burada modüler altyapının önemi ortaya çıkıyor. Vinu Digital; mevcut bankacılık sisteminin tamamen değiştirilmesine gerek kalmadan işlem altyapısı, cüzdan, saklama, blok zinciri bağlantısı veya bulut hizmetleri gibi farklı katmanların entegre edilmesini destekleyebilir.
Amaç bankayı borsaya çevirmek değil; kriptoya özgü kabiliyetleri ihtiyaç duyulan noktalara taşımaktır.
Asıl Yakınsama Altyapıda Gerçekleşiyor
Geleneksel bankacılık; hesaplar, merkezi defterler, aracılar ve izinli sistemler üzerinde çalışır. Blok zinciri piyasaları ise cüzdanlar, kriptografik yetkilendirme, smart contract’lar, programlanabilir varlıklar ve sürekli çalışan mutabakat ağları getirir.
Yeni nesil finansal platformların her iki modeli de destekleyebilmesi gerekiyor.
Bir müşteri arayüzde tek bir portföy görebilir. Ancak altyapının banka mevduatı, stablecoin, tokenlaştırılmış mevduat, tokenlaştırılmış menkul kıymet ve kripto varlık arasında ayrım yapması gerekir.
Çünkü her varlık için farklı:
- saklama modeli,
- işlem kuralı,
- mutabakat yöntemi,
- likidite kaynağı,
- risk politikası,
- uyum gereksinimi
uygulanabilir.
Temel prensip şu şekilde özetlenebilir:
Kullanıcı deneyimini birleştirin, ancak altyapıdaki gerekli ayrımları ortadan kaldırmayın.
Vinu Digital’in modüler yaklaşımı da işlem, saklama, cüzdan, blok zinciri ve uyum katmanlarının birlikte ancak bağımsız şekilde yönetilebilmesini hedefler.
Stablecoin ve Tokenlaştırılmış Mevduatlar İki Modeli Yaklaştırıyor
Stablecoin’ler geleneksel finans ile blok zinciri piyasaları arasındaki en güçlü bağlantılardan biri haline geldi.
Başlangıçta ağırlıklı olarak kripto alım satımında kullanılan stablecoin’ler bugün ödemeler, sınır ötesi transferler, hazine operasyonları, likidite yönetimi ve programlanabilir finansal işlemlerde de kullanılıyor.
Bankalar ise programlanabilir para alanına farklı bir model üzerinden yaklaşıyor: tokenlaştırılmış mevduatlar.
Tokenlaştırılmış mevduat, ticari banka parasının programlanabilir altyapı üzerinde temsil edilmesini sağlar ve ihraç eden bankanın yükümlülüğü olmaya devam eder.
Buradaki potansiyel yalnızca daha hızlı para transferi değildir. Ödeme koşulları, uyum kontrolleri ve mutabakat aynı işlem akışı içinde daha fazla otomatikleştirilebilir.
Bankalar için bu gelişme, blok zinciri bağlantısının yalnızca bir pilot proje olarak kalamayacağı anlamına geliyor. Üretim ortamında API’ler, cüzdanlar, işlem kontrolleri, güvenlik, izleme ve ölçeklenebilir bulut altyapısı gerekir.
Vinu Digital’in blok zinciri ve bulut çözümleri de kurumların önce bu altyapıyı oluşturup daha sonra saklama, işlem veya tokenlaştırma bileşenlerini ekleyebilmesini destekleyen bir yapı sunar.
Saklama, Bankalar ile Borsaların En Güçlü Kesişim Noktası
Saklama, iki modelin en belirgin şekilde yakınlaştığı alanlardan biri.
Bankalar geleneksel varlıkların korunması ve yönetişimi konusunda güçlü bir geçmişe sahip. Kripto varlıklar ise buna kriptografik kontrol boyutunu ekliyor.
Kurumsal dijital varlık saklama altyapısı şunları gerektirebilir:
- güvenli anahtar üretimi,
- HSM altyapısı,
- MPC veya çoklu imza yapıları,
- işlem politikaları,
- çok seviyeli onay süreçleri,
- varlık ayrıştırma,
- mutabakat,
- denetim kayıtları.
Bankaların dijital varlık saklama hizmeti verebilmesi için blok zincirine özgü güvenlik teknolojilerine; borsaların kurumsal müşterilere hizmet verebilmesi için ise daha güçlü yönetişim ve kontrol mekanizmalarına ihtiyacı vardır.
Her iki taraf da aynı noktaya yaklaşır:
Güvenli, politika temelli ve denetlenebilir dijital varlık saklama altyapısı.
Vinu Digital açısından saklama da tek başına çalışan bir cüzdan özelliği değildir. Müşteri bakiyeleri, borsa defteri, işlem kontrolleri, hazine operasyonları, blok zinciri ağları ve raporlama sistemleriyle birlikte tasarlanması gerekir.
7/24 Finans Altyapıyı Değiştiriyor
Kripto piyasaları kesintisiz çalışmayı standart hale getirdi.
Piyasalar 7/24 açık, blok zincirleri hafta sonları işlemeye devam ediyor ve stablecoin transferleri geleneksel bankacılık saatlerine bağlı değil.
Bu nedenle dijital varlık alanına giren bir banka veya fintech için yalnızca arayüzün açık olması yeterli değil.
Hazine, mutabakat, cüzdan operasyonları, işlem izleme, uyum kontrolleri ve altyapının da kesintisiz çalışması gerekiyor.
Bu noktada bulut mimarisi dijital varlık stratejisinin doğrudan bir parçası haline geliyor.
Yüksek erişilebilirlik, izlenebilirlik, otomatik kurtarma, güvenlik ve ölçeklenebilir altyapı temel gereksinimler arasında yer alıyor.
Vinu Digital’in bulut ve DevOps kabiliyetlerinin dijital varlık çözümleriyle birlikte konumlanmasının nedeni de bu: borsa, saklama, cüzdan ve blok zinciri sistemlerinin sürekli çalışan finansal operasyonları desteklemesi gerekiyor.
Geleceğin Finansal Altyapısı Modüler Olacak
Bankalar ile kripto para borsalarının tek bir kurum tipine dönüşmesi beklenmeyebilir. Ancak kullandıkları teknoloji katmanları giderek daha fazla birbirine bağlanabilir hale geliyor.
Modern bir dijital varlık altyapısı şu katmanlardan oluşabilir:
Kimlik ve Müşteri Katmanı
KYC, KYB, müşteri profilleri, yetkiler ve erişim politikaları.
İşlem Katmanı
Emir yönetimi, matching engine, likidite ve emir yönlendirme.
Saklama ve Cüzdan Katmanı
Anahtar yönetimi, cüzdanlar, işlem politikaları ve varlık ayrıştırma.
Para ve Ödeme Katmanı
İtibari para, stablecoin, tokenlaştırılmış mevduat ve mutabakat varlıkları.
Blok Zinciri Katmanı
Node, RPC, smart contract, işlem iletimi ve izleme.
Uyum Katmanı
İşlem izleme, yaptırım kontrolleri, politika yönetimi ve düzenleyici süreçler.
Altyapı Katmanı
Bulut, güvenlik, DevOps, izleme, ölçeklenebilirlik ve iş sürekliliği.
Bir banka müşteri ilişkisini yönetirken harici likidite kullanabilir. Bir borsa alım satım altyapısını işletirken bağımsız bir saklama hizmetine bağlanabilir. Bir fintech ise kullanıcı deneyimini yönetip işlem ve saklama katmanlarını farklı sağlayıcılardan alabilir.
Vinu Digital’in yaklaşımı da bu modele dayanır:
Altyapı, kurumu tek bir monolitik ürüne zorlamak yerine iş modeline uyum sağlamalıdır.
Bankalar ve Borsa Kurucuları Bugün Neye Odaklanmalı?
Bankaların dijital varlık stratejisini yalnızca “kripto alım satım özelliği eklemek” şeklinde ele almaması gerekir.
Saklama, likidite, emir gerçekleştirme, mutabakat, uyum ve 7/24 operasyonların mevcut sistemlerle nasıl birlikte çalışacağı baştan planlanmalıdır.
Kripto para borsaları ise kurumsal müşterilere, ödemelere, saklama veya tokenlaştırmaya yöneldikçe daha güçlü varlık ayrıştırma, hazine kontrolü, raporlama, güvenlik ve altyapı dayanıklılığına ihtiyaç duyar.
Her iki tarafın karşısında aynı soru bulunuyor:
Yeni bir finansal kabiliyet eklendiğinde temel platformu yeniden kurmak gerekecek mi?
Dijital varlık piyasaları geliştikçe kurumların ne kadar hızlı ölçeklenebileceğini büyük ölçüde bu sorunun yanıtı belirleyecek.
Peki Kim Kime Dönüşüyor?
Aslında iki taraf da doğrudan diğerine dönüşmüyor.
Bankalar blok zincirine özgü kabiliyetleri benimserken, kripto para borsaları kurumsal finansın kontrol ve altyapı standartlarını sistemlerine ekliyor.
Lisansları, bilançoları ve düzenleyici yükümlülükleri farklı kalmaya devam ediyor.
Ancak teknoloji ihtiyaçları giderek daha fazla kesişiyor:
Saklama. İşlem. Tokenlaştırma. Programlanabilir para. Gerçek zamanlı mutabakat. 7/24 operasyon. Otomatik uyum.
Rekabet avantajı, diğer kurum tipini taklit etmekten değil, iki modelin güçlü yönlerini doğru biçimde birleştirebilmekten gelebilir.
Bankalar düzenlenmiş operasyonlar, itibari para bağlantıları ve kurumsal güven getiriyor.
Kriptoya özgü platformlar ise programlanabilir varlıklar, kesintisiz piyasalar ve blok zinciri tabanlı mutabakat konusunda güçlü.
Yeni nesil finansal altyapı giderek bu iki dünyanın kesişiminde şekilleniyor.
Sıkça Sorulan Sorular
Kripto para borsaları bankaya mı dönüşüyor?
Doğrudan değil. Borsalar saklama, ödeme ve kurumsal finans hizmetlerine genişliyor; ancak ticari bankacılık ayrı bir lisans, bilanço ve düzenleyici yapı içinde faaliyet gösteriyor.
Bankalar kripto hizmetleri sunabilir mi?
İlgili ülkenin mevzuatına ve gerekli izinlere bağlı olarak bankalar dijital varlık saklama, işlem, stablecoin faaliyetleri ve blok zinciri tabanlı finansal hizmetlerde rol alabilir.
Bankaların kendi kripto para borsasını kurması gerekir mi?
Hayır. Bankalar harici likidite kaynakları ve işlem altyapılarıyla entegre olarak müşterilerine dijital varlık hizmeti sunabilir.
Tokenlaştırılmış mevduatlar neden önemlidir?
Tokenlaştırılmış mevduatlar, ticari banka parasını programlanabilir altyapıya taşıyarak ödeme, mutabakat ve tokenlaştırılmış varlık işlemlerinin daha entegre yürütülmesini sağlayabilir.
Yeni Finansal Model İçin Altyapınızı Hazırlayın
İster dijital varlıklara açılan bir banka, ister yeni bir finansal ürün geliştiren fintech şirketi, ister kurumsal büyümeye hazırlanan bir kripto para borsası olun; altyapınız yalnızca bugünkü kullanım senaryosunu değil, bir sonraki aşamayı da desteklemelidir.
Vinu Digital; kripto para borsası yazılımı, dijital varlık saklama, cüzdan altyapısı, blok zinciri sistemleri ve bulut çözümleri geliştirerek geleneksel finans kuruluşları ile dijital varlık piyasalarının aynı teknoloji altyapısında güvenli ve ölçeklenebilir şekilde buluşmasını destekler.
Dijital varlık altyapısı stratejinizi birlikte planlamak için Vinu Digital ile iletişime geçin.